
Azioni, Obbligazioni, Immobili e Inflazione: Chi Vince nel Lungo Periodo?
Data pubblicazione: 04 novembre 2025
Autore:
In evidenza
Azioni, Obbligazioni, Immobili e Inflazione: Chi Vince nel Lungo Periodo?
Nel mondo degli investimenti, una delle domande più frequenti è: qual è il miglior asset per proteggersi dall’inflazione e ottenere rendimenti reali nel tempo? Analizzando i dati storici dal 1928 al 2021 è possibile confrontare azioni, obbligazioni e immobili, offrendo spunti preziosi per investitori di lungo termine.
Rendimenti nominali: un primo sguardo
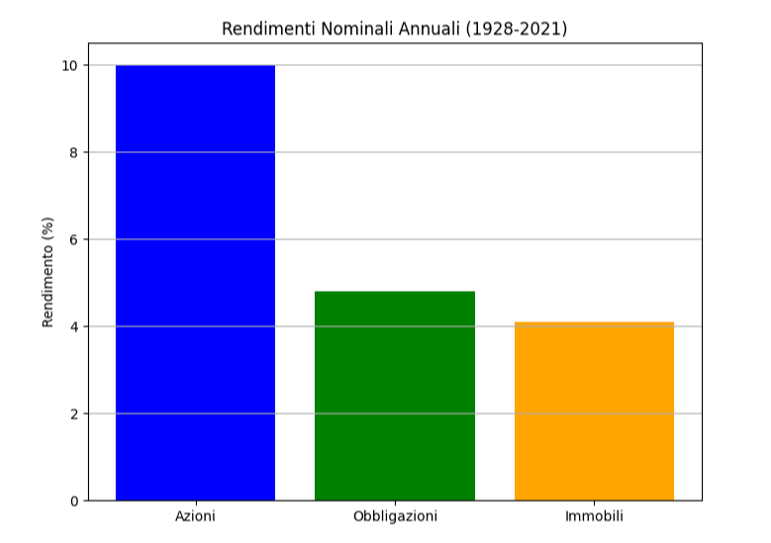
Nel periodo 1928–2021, i rendimenti medi annui nominali sono stati:
- Azioni: 10,0%
- Obbligazioni: 4,8%
- Immobili: 4,1%
Le azioni dominano in termini di rendimento nominale, ma questo non racconta tutta la storia. È fondamentale considerare
l’inflazione per capire il vero potere d’acquisto degli investimenti.
Rendimenti reali per decennio
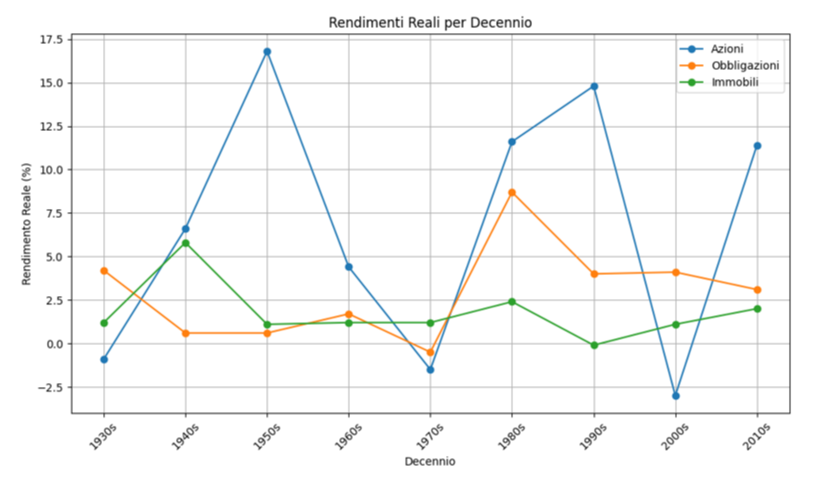
Quando si tiene conto dell’inflazione, il quadro cambia. Ecco come si sono comportati i tre asset principali per
decennio:
Osservazioni principali:
- 1970: Un decennio difficile per azioni e obbligazioni, con rendimenti reali negativi. Gli immobili, invece, hanno superato l’inflazione.
- 1940: Nonostante l’inflazione elevata post-bellica, gli immobili hanno offerto rendimenti reali eccellenti.
- 2010: Un decennio favorevole per tutti gli asset, con le azioni in testa.
Capitalizzazione composta: l’effetto del tempo
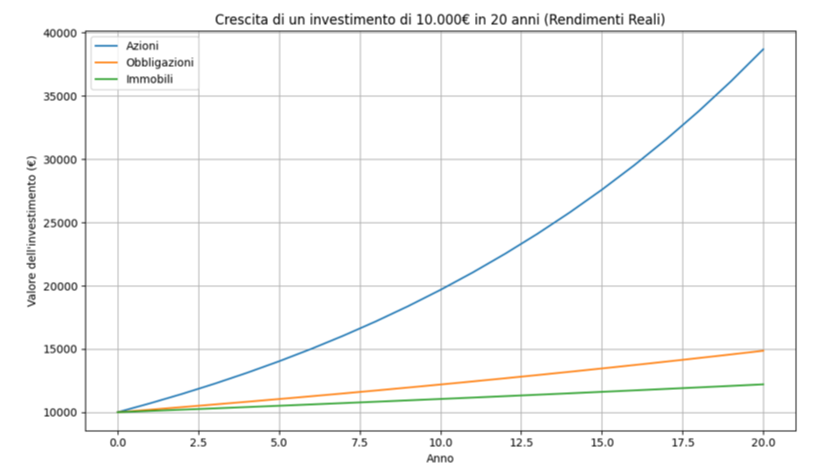
Per comprendere l’impatto della capitalizzazione composta, vediamo come si comporta un investimento iniziale di 10.000€ su un orizzonte di 20 anni, utilizzando i rendimenti medi reali:
- Azioni: 7%
- Obbligazioni: 2%
- Immobili: 1%
Dopo 20 anni:
- Azioni: circa 38.697€
- Obbligazioni: circa 14.859€
- Immobili: circa 12.202€
Questo evidenzia come anche piccole differenze nei rendimenti annuali possano generare grandi differenze nel lungo
periodo.
Conclusione: Diversificare è Fondamentale
Ogni asset class ha i suoi punti di forza e debolezza:
- Le azioni offrono rendimenti elevati ma con maggiore volatilità.
- Le obbligazioni garantiscono stabilità, ma soffrono nei periodi di inflazione.
- Gli immobili proteggono dall’inflazione, ma con rendimenti più contenuti.
La chiave per costruire un patrimonio solido nel tempo è la diversificazione, calibrata in base ai propri obiettivi finanziari, alla tolleranza al rischio e all’orizzonte temporale. Un portafoglio ben bilanciato permette di affrontare con serenità le incertezze dei mercati e dell’economia.
Vuoi sapere se il tuo patrimonio è davvero allineato ai tuoi obiettivi?
Ogni investitore ha esigenze diverse, e una strategia efficace parte sempre da una diagnosi patrimoniale personalizzata. Se desideri capire come ottimizzare la tua allocazione tra azioni, obbligazioni e immobili, contattami per una consulenza dedicata.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Claudio Carfagna
Personal Financial AdvisorMenù
Corso Mazzini, 30
47121, Forlì
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Claudio Carfagna e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
